


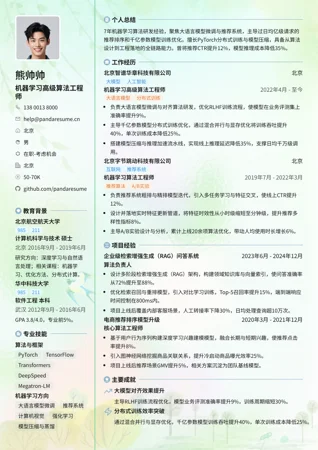
机器学习量化研究员简历范文全文

自我评价
3年机器学习量化研究经验,专注多因子选股与深度学习时序预测,熟练使用Python、PyTorch和量化回测框架。主导开发的中频选股策略年化超额收益18%,夏普比率2.3。具备扎实的统计建模与工程落地能力,善于从数据中挖掘稳定Alpha信号。
工作经历
上海鸣石投资管理有限公司
私募基金量化投资
上海
机器学习量化研究员
机器学习多因子选股
2022年9月 - 至今
- 负责中高频量价因子挖掘与机器学习模型开发,构建基于LightGBM和Transformer的选股策略,年化超额收益18%,夏普比率2.3。
- 优化因子组合与风险模型,将最大回撤从12%降低至7.5%,策略容量提升至8亿元。
- 搭建自动化因子回测与监控流水线,将策略迭代周期从2周缩短至3天,支撑团队日均50+因子测试。
北京九坤投资管理有限公司
私募基金高频交易
北京
量化研究员
深度学习高频因子
2020年7月 - 2022年8月
- 参与股票日内高频因子研究,利用订单簿数据构建深度学习预测模型,样本外IC均值0.08,胜率58%。
- 开发基于强化学习的自适应交易执行算法,降低冲击成本约15%,日均交易额提升至2亿元。
项目经验
基于Transformer的多因子选股模型 - 项目负责人
2024年3月 - 2024年5月
- 设计并实现基于Transformer的时序特征提取网络,融合量价与基本面因子,样本外年化超额收益22%,信息比率1.8。
- 主导特征工程与模型调优,引入注意力机制提升因子非线性表达能力,策略换手率降低30%。
- 模型上线后管理资金规模超5亿元,实盘运行6个月最大回撤控制在6%以内。
高频订单簿深度学习预测系统 - 核心研究员
2022年12月 - 2023年2月
- 构建基于CNN-LSTM的订单簿中期价格预测模型,预测未来10档价格变动,准确率62%,优于基准模型8个百分点。
- 开发端到端训练与推理管道,支持每日TB级数据处理,推理延迟低于5毫秒。
教育背景
复旦大学
985211双一流
上海
金融工程 硕士
2019年8月 - 2021年5月
研究方向:机器学习在量化投资中的应用;GPA 3.8/4.0。
上海财经大学
211双一流
上海
统计学 本科
2016年8月 - 2020年5月
主修课程:随机过程、时间序列分析、多元统计;GPA 3.7/4.0。
专业技能
编程语言与工具
PythonC++SQLGitDocker
机器学习与深度学习
PyTorchTensorFlowLightGBMXGBoostTransformer
量化研究与工程
多因子模型回测框架风险模型高频数据处理Alpha因子挖掘
工作成果
策略收益提升
主导开发的中频选股策略实现年化超额收益18%,夏普比率2.3。
风险控制优化
优化风险模型,将最大回撤从12%降至7.5%,策略容量提升至8亿元。
研发效率提升
搭建自动化因子回测流水线,策略迭代周期从2周缩短至3天。
荣誉奖项
复旦大学优秀毕业生
全国大学生数学建模竞赛国家二等奖
上海财经大学一等奖学金
更多机器学习简历范文
同一职位,不同的版式和写法。点开任意一份即可查看大图。
就从这份范文开始
免费复制到你的账户里,每一句话、每个板块和颜色都能改,改好即可下载投递。