


量化交易算法工程师简历范文全文

自我评价
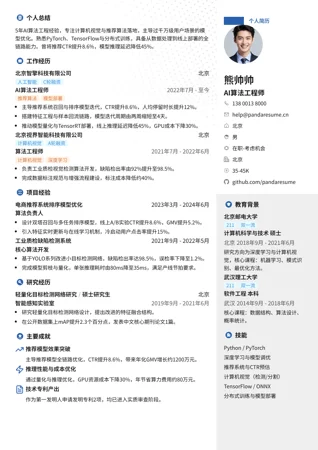
6年量化交易算法研发经验,专注A股与股指期货中高频策略,熟练使用Python/C++构建因子挖掘、回测与实盘交易系统。主导多因子与统计套利策略上线,年化收益稳定在18%以上,最大回撤控制在8%以内。熟悉低延迟撮合与风控体系,具备从研究到实盘落地的完整闭环能力。
工作经历
上海
上海鸣石量化投资管理有限公司
私募量化百亿规模
量化交易算法工程师
多因子选股低延迟交易
2022年9月 - 至今
- 负责A股中高频多因子策略研发,搭建因子库与回测框架,策略年化收益达21%,夏普比率2.3。
- 优化C++撮合与行情处理链路,将订单延迟从800微秒降至180微秒,提升实盘成交质量。
- 主导风控模块重构,实现实时敞口与回撤监控,最大回撤由12%降至7.5%。
深圳
深圳前海智策科技有限公司
金融科技量化投研
量化研究员
统计套利Python回测
2020年7月 - 2022年8月
- 负责股指期货统计套利策略研究,完成从信号构建到模拟盘验证,年化收益15%。
- 使用Python搭建数据清洗与因子回测流水线,研究效率提升约40%。
项目经验
2024年3月 - 2024年5月
A股中高频多因子策略实盘系统 - 策略负责人
- 设计量价与基本面复合因子体系,经IC检验筛选出32个有效因子,组合年化超额收益12%。
- 搭建基于事件驱动的回测与实盘一致性校验框架,回测与实盘偏差控制在3%以内。
2022年12月 - 2023年2月
股指期货低延迟交易链路优化 - 核心开发
- 重构行情解析与订单发送模块,采用无锁队列与内存池,端到端延迟降低约75%。
- 引入交易前风控校验,异常订单拦截率100%,保障实盘稳定运行。
教育背景
上海
上海财经大学
211双一流
金融工程 硕士
2019年8月 - 2021年5月
研究方向:高频交易与市场微观结构;核心课程:随机过程、金融计量、衍生品定价。
武汉
武汉大学
985211
数学与应用数学 本科
2016年8月 - 2020年5月
主修概率论、数值分析与时间序列分析,GPA 3.7/4.0。
专业技能
Python(NumPy/Pandas)
C++ 低延迟开发
多因子与统计套利策略
回测框架与因子研究
SQL 与数据清洗
Linux 与 Git 工程化
工作成果
策略业绩稳定
所管理策略连续两年年化收益超18%,夏普比率保持在2.0以上。
延迟大幅优化
交易链路端到端延迟降低75%,显著改善实盘滑点表现。
风控体系落地
建立实时风控与回撤监控机制,最大回撤压缩至8%以内。
证书与认证
证券从业资格考试(一般从业) - 中国证券业协会
2019年4月
具备证券行业从业资格。
基金从业资格考试 - 中国证券投资基金业协会
2020年6月
具备私募基金从业资格。
荣誉奖项
全国大学生数学建模竞赛 国家二等奖
上海财经大学 优秀毕业生
其他信息
语言能力:
CET-6,可熟练阅读英文量化论文与技术文档。
到岗时间:
离职状态,一个月内可到岗,接受上海、深圳工作。
更多算法工程师简历范文
同一职位,不同的版式和写法。点开任意一份即可查看大图。
就从这份范文开始
免费复制到你的账户里,每一句话、每个板块和颜色都能改,改好即可下载投递。